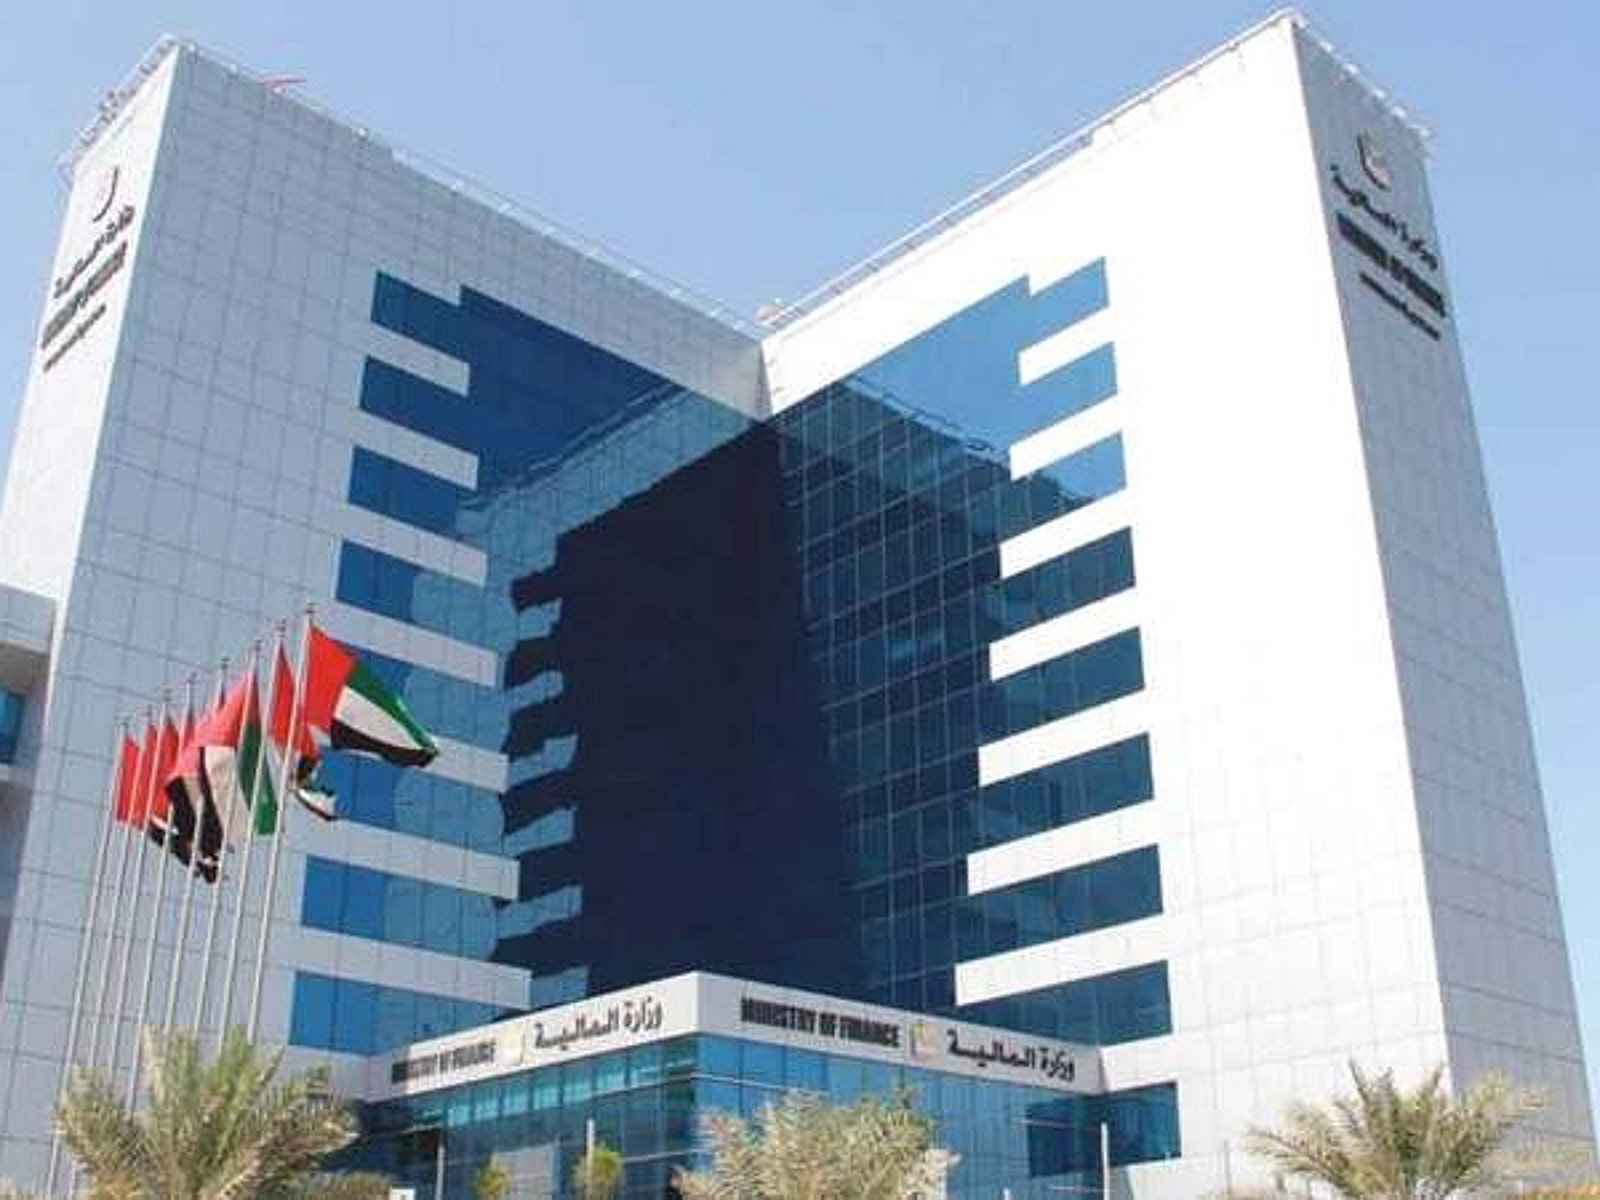
هیئت امور مالیاتی فدرال امارات، «دستورالعمل تراکنش های مالیاتی شمارهٔ ۸ سال ۲۰۲۶» را منتشر کرد که به موجب آن، کسب وکارها دیگر لازم نیست برای هر فروش از دستگاه های فروش خودکار (وندینگ ماشین) فاکتور مالیاتی جدا صادر کنند. این دستورالعمل را محمد بن هادی الحسینی، وزیر دولت برای امور مالی و معاون رئیس هیئت امور مالیاتی فدرال، در تاریخ ۱۹ نوامبر ۲۰۲۶ امضا کرده و برای انتشار در روزنامهٔ رسمی ارسال شده است.
بر پایهٔ دستورالعمل، کسب وکارهایی که از این معافیت استفاده می کنند باید سوابق دقیقی نگه دارند؛ از جمله شرح کالا یا خدمت ارائه شده، مبلغ کل دریافتی به همراه مالیات محاسبه شده، و تاریخ تحویل، مطابق با بند ۲۶ قانون مالیات بر ارزش افزودهٔ امارات.
هیئت مالیاتی در این سند، دستگاه فروش خودکار را «هر وسیلهٔ خودکار خودسرویس که کالا یا خدمتی را بدون دخالت مستقیم فروشنده عرضه می کند» تعریف کرده و تصریح کرده که نگهداری و شارژ مجدد دوره ای دستگاه، دخالت مستقیم محسوب نمی شود.
برای مواردی که اپراتور شخص ثالث مسئول جمع آوری وجه دستگاه هاست، دستورالعمل مشخص می کند که تاریخ دریافت وجه، هر کدام که زودتر اتفاق بیفتد، ملاک است: روزی که تأیید جمع آوری وجه به دست تأمین کننده می رسد، یا سی روز پس از جمع آوری وجه توسط اپراتور.
هیئت مالیاتی تأکید کرده که این دستورالعمل، فروش از دستگاه های خودکار را از پرداخت مالیات بر ارزش افزوده معاف نمی کند؛ تنها الزام صدور فاکتور جداگانه برای هر تراکنش را برمی دارد، در حالی که تطبیق کامل با مقررات مالیاتی همچنان الزامی باقی می ماند.
برای دسترسی پایدار و سریع به اخبار و مطالب ما، آخرین نسخهٔ اپلیکیشن را دانلود و نصب کنید.
دانلود اپلیکیشن